


Dr. José Alejandro García Galván
*Mal de muchos, consuelo de tontos
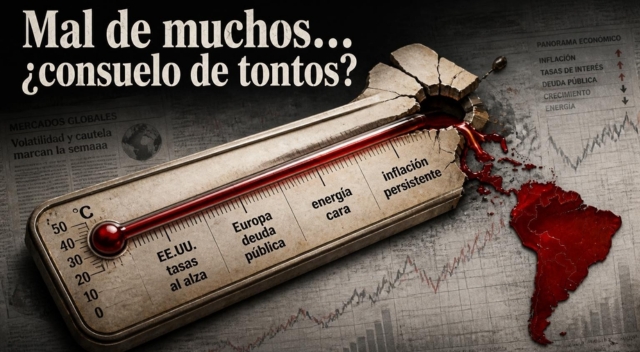
TIJUANA 8 DE OCTUBRE DE 2026 .- Dice el refrán que «mal de muchos, consuelo de tontos». Lo usamos cuando alguien se tranquiliza porque su desgracia es compartida, como si el dolor ajeno redujera el propio. La semana del 30 de septiembre al 7 de octubre de 2026 ofrece una tentación parecida a México y a América Latina. Diez noticias económicas de alcance mundial muestran que Estados Unidos, Europa, Rusia y los organismos internacionales enfrentan los mismos síntomas: energía cara, inflación persistente, tasas de interés al alza y deudas públicas que preocupan a los mercados. Si todos están enfermos, podría pensarse, nadie nos señalará a nosotros.
Este artículo sostiene lo contrario. Cuando la fiebre es global, los remedios —capital barato, energía accesible, demanda externa— se vuelven escasos, y quienes llegan sin preparación pagan más por ellos. Primero revisaremos qué dicen esas diez noticias; después, por qué sus efectos alcanzan a la región; luego, tres escenarios posibles para 2027; y, por último, las providencias que México y América Latina pueden tomar a tiempo.
1. Un mundo con la misma fiebre
Para entender la semana conviene seguir una cadena de causas.
El primer eslabón es la energía. El 6 de octubre, el barril de Brent se cotizaba en 101.43 dólares, alrededor de 54 % más caro que un año antes (Hostetler, 2026). En Europa, el diésel alcanzó un récord de 2.24 euros por litro, frente a 1.59 en febrero, antes de la guerra con Irán (Katanich, 2026). El Instituto de Estudios de Seguridad de la Unión Europea advierte que el almacenamiento de gas está en su nivel más bajo desde 2022, que el gas cuesta 135 % más que hace un año y que la Comisión Europea ya pidió reducir el consumo (Hobhouse, 2026).
El segundo eslabón es la inflación. En la eurozona subió a 3.8 % en septiembre, casi el doble de la meta, impulsada por un alza de 18.8 % en la energía; los mercados de predicción dan 91 % de probabilidad a otra alza del Banco Central Europeo en octubre (Cingari, 2026). En Estados Unidos, la Reserva Federal subió su tasa en septiembre por primera vez en más de tres años, aunque el empleo se debilita: en septiembre se crearon apenas 29,000 puestos y el desempleo subió a 4.2 % (Schonberger, 2026).
El tercer eslabón es el costo de la deuda. El rendimiento del bono del Tesoro a diez años tocó 5.31 %, su nivel más alto desde 2007, tras su mayor alza trimestral desde 1994 (Westbrook, 2026). Francia presentó un presupuesto de austeridad para bajar su déficit de 5.4 % a 5 % del PIB, pero su propio órgano fiscal lo considera optimista y la prima que paga frente a Alemania superó brevemente los 130 puntos base, su nivel más alto desde 2012 (EU Insider, 2026). Rusia, en guerra, duplicó su previsión de déficit para 2026, de 1.6 % a 3.2 % del PIB (The Moscow Times, 2026).
El cuarto eslabón es la fragmentación comercial. Francia y Alemania propusieron un instrumento para responder con rapidez a países que dañen a la Unión Europea con prácticas como el dumping o los subsidios, con China como destinatario implícito (Blenkinsop y Rinke, 2026). Y la directora gerente del FMI, Kristalina Georgieva, resumió el cuadro: energía cara, un auge desigual de la inteligencia artificial y una deuda pública récord amenazan el crecimiento mundial (Tolomia, 2026).
2. Por qué el mal ajeno no consuela
La pregunta pedagógica es sencilla: si los países ricos también sufren, ¿por qué deberíamos preocuparnos más? La respuesta está en los canales por los que esa fiebre llega a la región.
El primero es el precio del dinero. Cuando los bonos estadounidenses pagan más de 5 %, los inversionistas exigen rendimientos aún mayores para prestar a economías emergentes. El Banco de México mantuvo su tasa en 6.50 % y afirmó que no reaccionará de forma mecánica a la Reserva Federal. Algunos analistas descartan cambios en 2026, pero estiman que, si la Fed endurece más su política, Banxico podría subir su tasa hacia finales de 2027; entre los riesgos, el banco central incluye los conflictos geopolíticos y la depreciación del peso (Martínez, 2026).
El segundo canal son las finanzas públicas. Hacienda propone reducir el déficit amplio de 4.1 % a 3.9 % del PIB en 2027, pero Fitch prevé que la deuda federal llegue a 58 % del PIB y calcula que estabilizarla exigiría un déficit amplio cercano a 2.5 %; además, Pemex necesitará una inyección de 81,000 millones de pesos y sigue importando combustibles costosos (Tapia, 2026). Si Francia, respaldada por el euro, ya paga una prima creciente, México, con calificación BBB-, tiene menos margen de error.
El tercer canal es la energía. Un análisis europeo advierte el riesgo de que Washington reconsidere prohibir las exportaciones de diésel para contener precios antes de sus elecciones intermedias (Hobhouse, 2026). Para México, que depende de combustibles importados de Estados Unidos, ese riesgo sería aún mayor.
El cuarto canal son el empleo y las remesas. El debilitamiento laboral estadounidense llega cuando las remesas a México ya cayeron 4.6 % en 2025, a 61,800 millones de dólares, su primera baja anual desde 2013; en Guatemala, El Salvador y Honduras, esos envíos equivalen a entre 19 % y más de 30 % del PIB (López Castillo, 2026).
El resultado se refleja en el crecimiento. La CEPAL prevé que América Latina y el Caribe crezcan 2.2 % en 2026 y 2.5 % en 2027, con México entre las economías menos dinámicas, con 1.3 % y 1.9 %, y advierte sobre una «trampa de baja capacidad para crecer» (Salazar Castellanos, 2026). En un mundo donde todos compiten por el mismo capital, la misma energía y los mismos mercados, el mal compartido encarece la cura.
3. Tres escenarios para 2027
Pensar en escenarios no es adivinar el futuro, sino preparar respuestas para distintos caminos. A partir de las noticias revisadas, pueden plantearse tres.
En un escenario de desinflamación gradual, los flujos petroleros del Golfo se normalizan, el Brent baja de forma sostenida y los bancos centrales detienen sus alzas. América Latina crecería alrededor de lo previsto por la CEPAL, y México podría aprovechar la reorganización de cadenas de suministro que provoca la tensión comercial entre Occidente y China.
Es el escenario más benigno, pero exige estar listos para atraer inversión con energía confiable, reglas claras y finanzas sanas.
En un escenario de fiebre persistente, la guerra se prolonga, el petróleo se mantiene cerca de 100 dólares y la Reserva Federal realiza nuevas alzas. Los rendimientos estadounidenses suben, el peso se debilita, Banxico eleva su tasa y la presión sobre la calificación soberana y sobre Pemex se intensifica. Las remesas siguen cayendo y el consumo de los hogares se debilita.
En un escenario de ruptura, menos probable, pero de alto impacto, una crisis de deuda en Europa o una restricción estadounidense a las exportaciones de combustibles desatan una huida de capitales hacia activos seguros. Las economías con mayores déficits y menor ahorro serían las primeras en sufrir.
Para saber hacia cuál nos movemos, conviene vigilar cinco indicadores: el precio del Brent, el rendimiento del bono del Tesoro a diez años, el tipo de cambio, el monto de las remesas y la salud financiera de Pemex.
4. Providencias para México y América Latina
«Tomar providencias» significa anticiparse. Para 2027, al menos cinco son urgentes.
La primera es fiscal: definir una trayectoria creíble hacia un déficit que estabilice la deuda, con ingresos permanentes y sin sacrificar la inversión pública; la distancia entre el 3.9 % propuesto y el 2.5 % que Fitch considera necesario da la medida del esfuerzo pendiente (Tapia, 2026). La segunda es energética: reducir la dependencia de combustibles importados mediante almacenamiento estratégico, refinación confiable, electrificación del transporte y mayor integración energética regional. Europa ofrece una lección: pidió ahorrar energía cuando el invierno ya estaba en puerta (Hobhouse, 2026). La tercera es financiera: preservar la autonomía del banco central, mantener reservas internacionales holgadas y asegurar líneas de liquidez con instituciones multilaterales. La cuarta es comercial: diversificar mercados sin romper con Norteamérica, aprovechar la relocalización de inversiones con estándares laborales y ambientales, y fortalecer la integración latinoamericana que la CEPAL recomienda para escapar del bajo crecimiento. La quinta es social: proteger a los hogares más expuestos al encarecimiento de la energía y apoyar a las comunidades que dependen de las remesas.
Ninguna de estas medidas se improvisa en medio de una crisis. Por eso deben decidirse ahora, mientras todavía hay margen de maniobra. Además, cada una sirve en cualquiera de los tres escenarios.
Conclusión
La semana analizada muestra que el malestar económico es, efectivamente, de muchos. Pero los países ricos enfrentan la tormenta con colchones más gruesos: monedas de reserva, mercados profundos y bancos centrales con mayor capacidad de respuesta. México y América Latina tienen menos espacio para equivocarse. El consuelo de tontos sería esperar que la crisis de todos nos haga pasar inadvertidos; la prudencia consiste en reconocer que, cuando todos compiten por los mismos recursos, gana quien se prepara primero.
El refrán no reprocha la empatía con el sufrimiento ajeno, sino la pasividad que a veces se esconde detrás de ella: observar lo que ocurre en Washington, Fráncfort, París o Moscú sirve para aprender, no para resignarse. 2027 no está escrito, pero sí depende de las decisiones que se tomen en los próximos meses.
Tres preguntas para no dormir tranquilos
1. ¿En qué situaciones de tu comunidad, tu trabajo o tu país has visto que el «mal de muchos» sirve para justificar la inacción, y qué habría cambiado si se hubieran tomado providencias a tiempo?
2. Si en 2027 el precio de los combustibles, los alimentos o el crédito sube por causas que ocurren lejos de México y América Latina, ¿quiénes en tu entorno resultarían más afectados y qué medidas públicas o comunitarias podrían protegerlos?
3. De las cinco providencias propuestas (fiscal, energética, financiera, comercial y social), ¿cuál consideras más urgente para tu país o región, y qué costos estarías dispuesto a aceptar hoy para reducir la vulnerabilidad de mañana?
¿Y usted, qué piensa?
Referencias Bibliográficas
• Blenkinsop, P., y Rinke, A. (2026, 5 de octubre). France, Germany push for EU rapid-response trade tool with likely focus on China. SRN News (Reuters). https://srnnews.com/france-germany-propose-new-rapid-eu-trade-response-tool/
• Cingari, P. (2026, 2 de octubre). Eurozone inflation spikes to 3.8%: Is your country on the worst list? Euronews. https://www.euronews.com/2026/10/02/eurozone-inflation-spikes-to-38-is-your-country-on-the-worst-list
• EU Insider. (2026, 3 de octubre). France unveils a budget that bets on 1% growth, and the watchdog says it's optimistic. https://www.euinsider.eu/news/france-2027-budget-deficit-5-percent-watchdog-optimistic-2026
• Hobhouse, C. (2026, 6 de octubre). Dark clouds ahead: Energy outlooks for winter. European Union Institute for Security Studies. https://www.iss.europa.eu/publications/commentary/dark-clouds-ahead-energy-outlooks-winter
• Hostetler, J. (2026, 6 de octubre). Current price of oil as of October 6, 2026. Fortune. https://fortune.com/article/price-of-oil-10-06-2026/
• Katanich, D. (2026, 1 de octubre). No relief at the pump: EU diesel hits new record of €2.24 a litre. Euronews. https://www.euronews.com/2026/10/01/no-relief-at-the-pump-eu-diesel-hits-new-record-of-224-a-litre
• López Castillo, I. (2026, 5 de octubre). México ya no es solo paso: migrantes que iban a Estados Unidos ahora se quedan, según The Economist. Infobae. https://www.infobae.com/mexico/2026/10/05/mexico-ya-no-es-solo-paso-migrantes-que-iban-a-estados-unidos-ahora-se-quedan-segun-the-economist/
• Martínez, A. (2026, 25 de septiembre). Banxico se desmarca de la Fed y mantiene tasa de interés en 6.5 por ciento. El Financiero. https://www.elfinanciero.com.mx/economia/2026/09/25/banxico-se-desmarca-de-la-fed-y-mantiene-tasa-de-interes-en-65-por-ciento/
• Salazar Castellanos, D. (2026, 20 de agosto). Cepal revela la lista de países que más crecerán y se contraerán en 2026 y 2027 en Latinoamérica. Bloomberg Línea. https://www.bloomberglinea.com/latinoamerica/cepal-revela-la-lista-de-paises-que-mas-creceran-y-se-contraeran-en-2026-y-2027-en-latinoamerica/
• Schonberger, J. (2026, 2 de octubre). Weak September jobs report likely to keep Fed on hold for October, with focus still on inflation. Yahoo Finance. https://finance.yahoo.com/economy/policy/article/weak-september-jobs-report-likely-to-keep-fed-on-hold-for-october-with-focus-still-on-inflation-132523600.html
• Tapia, P. (2026, 17 de septiembre). Presupuesto 2027 convence a Fitch, aunque deja pendiente el problema de la deuda. Expansión. https://expansion.mx/economia/2026/09/17/fitch-presupuesto-2027-deuda-deficit-mexico
• The Moscow Times. (2026, 1 de octubre). Government submits 3-year budget to State Duma as 2026 deficit set to reach $88bln. https://www.themoscowtimes.com/2026/10/01/government-submits-3-year-budget-to-state-duma-with-record-88bln-2026-deficit-a93836
• Tolomia, C. (2026, 7 de octubre). IMF chief warned high energy prices, AI boom, and record debt threaten global growth. Quartz. https://qz.com/imf-georgieva-energy-ai-debt-global-growth-warning-100726
• Westbrook, T. (2026, 1 de octubre). Bonds teeter after US Treasuries' worst quarter since 1994. Yahoo Finance (Reuters). https://finance.yahoo.com/economy/policy/articles/bonds-teeter-us-treasuries-worst-062456693.html


